
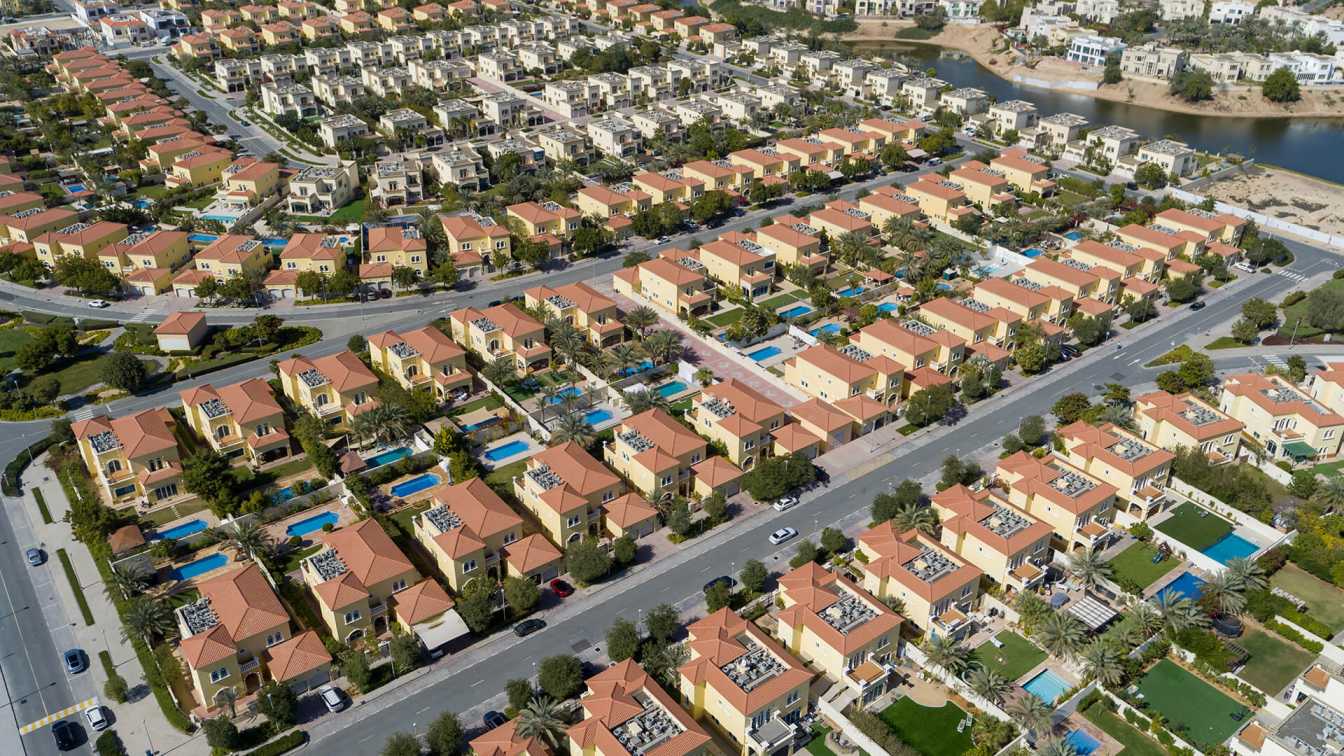
שוק הנדל"ן המשני בדובאי מחזיר חיים - ולפחות בינתיים, הנתונים מפתיעים לטובה.
נתונים חדשים שפורסמו השבוע מראים שעסקאות המכירה המשניות ברחבי דובאי עלו ב-24.6% ביולי-אוגוסט לעומת מאי-יוני 2026.
זה לא רק מספר - זו היפוך מגמה. בתקופה המקבילה אשתקד, השוק הלך לכיוון ההפוך ורשם ירידה של 14.2%. כלומר: שוק שנחלש בכל קיץ ב-2025 - השנה דווקא האיץ.
אבל לפני שחוגגים, כדאי להבין את ההקשר המלא. ניתוח כזה מצריך קריאה בשתי רמות - מה הנתונים אומרים, ומה הם לא אומרים.
ההיפוך שאף אחד לא ציפה לו
הקיץ בדובאי הוא בדרך כלל עונת השפל של שוק הנדל"ן. החום, החגים ויציאת משפחות רבות לחו"ל יוצרים שנה אחר שנה האטה טבעית בעסקאות. ב-2025, הדפוס הזה חזר על עצמו בדיוק - עם ירידה של 14.2% בין מאי-יוני ליולי-אוגוסט. לא הפתעה.
השנה השתנה משהו. במקום ההאטה הצפויה, השוק רשם דווקא עלייה של 24.6% בין שתי התקופות. ה-swing הזה - פער של כמעט 39 נקודות אחוז בין 2025 ל-2026 על אותו חלון זמן - הוא מה שגרם לאנליסטים לדבר על "שינוי בכיוון הנסיעה".
"אף אחד לא צריך לבלבל בין סימני התאוששות לבין חזרה לשוק של שנה שעברה," אמר John Lyons, מומחה שוק הנדל"ן בדובאי. "הפעילות עדיין נמוכה משמעותית משנה לשנה. אבל כיוון הנסיעה השתנה: שוק שהאט בכניסה לקיץ אשתקד - השנה האיץ ב-25%, ואנחנו רואים בדיוק את אותו הדפוס בסל השכונות המבוססות."
הזהירות מוצדקת. ביולי-אוגוסט 2026 עדיין נרשמו 44% פחות עסקאות לעומת אוגוסט 2025.
מאי-יוני, שממנו יצאנו לדרך, עמד 61.5% מתחת לרמות של השנה שעברה. ה-baseline עצמו היה חלש. אז כן - ה-25% הם אמיתיים, אבל הם נמדדים על בסיס נמוך בצורה יוצאת דופן.
הנתון שמשנה את התמונה הוא הצמצום בפער השנתי. מאי-יוני היה 61.5% מתחת ל-2025. יולי-אוגוסט היה 44% מתחת ל-2025. הפער הצטמצם ב-17.5 נקודות אחוז תוך חודשיים.
זה לא שחזרנו לשנה שעברה - אבל אנחנו קרובים יותר ממה שהיינו.
שכונות מבוססות: מוקדי הצמיחה המרכזיים
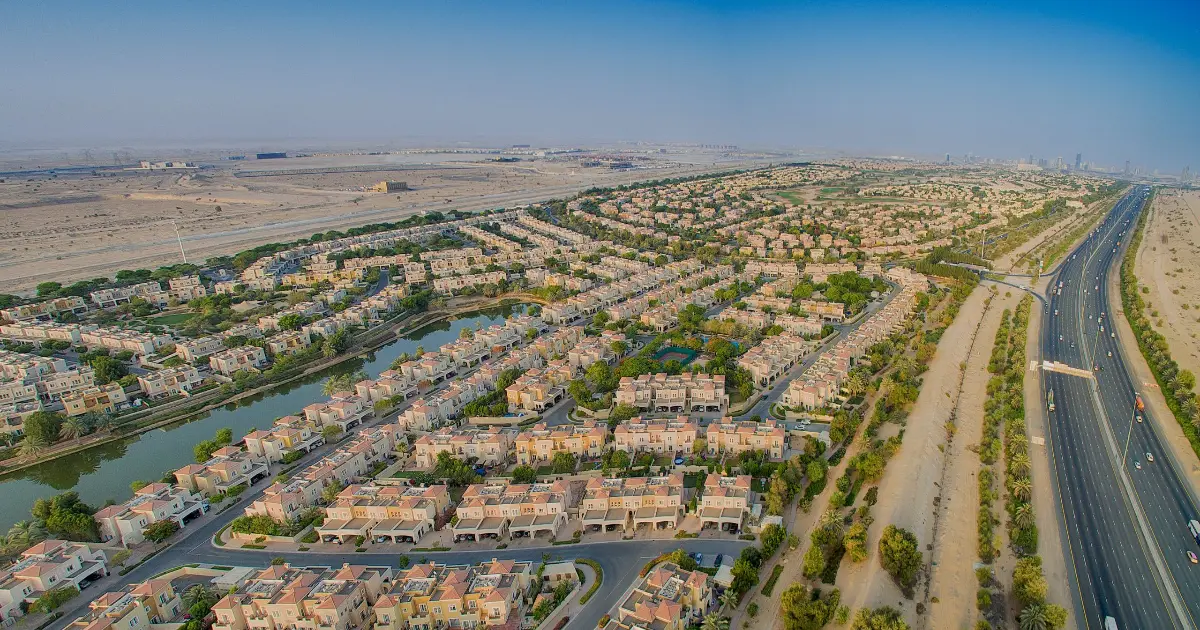
אחד הממצאים המעניינים בניתוח הוא שההתאוששות לא מפוזרת באופן שווה. היא מרוכזת בעיקר באזורי מגורים מבוססים, שבהם רוב הרוכשים הם משתמשי קצה - משפחות שגרות שם, לא משקיעים ספקולטיביים.
הניתוח בחן חמישה אזורים: Arabian Ranches, The Springs, The Meadows, Jumeirah Park ו-The Lakes.
התוצאה: עסקאות בחמשת האזורים עלו 24.3% בין מאי-יוני ליולי-אוגוסט 2026. בתקופה המקבילה ב-2025 הן ירדו 6.7%. כמעט אותו היפוך שראינו בשוק הכולל.
אבל יש כאן עוד משהו חשוב: הירידה השנתית בשכונות המבוססות פחות חמורה משאר השוק. בחמשת האזורים, יולי-אוגוסט 2026 היה 26.3% מתחת ל-2025 - לעומת 44% בשוק הכולל. כלומר, הן פחות ירדו בשנה הקשה, והן מובילות את ההתאוששות עכשיו.
הפרשנות: שווקים שמונעים על ידי משתמשי קצה יציבים יותר בירידה ומתאוששים מהר יותר. המשקיע הספקולטיבי נעלם בשוק קשה - המשפחה שרוצה לגור שם נשארת.
The Meadows: כשמוכרים לא מוותרים
יוצאת הדופן בסיפור היא The Meadows. בעוד ארבעה מחמשת האזורים רשמו עלייה בעסקאות בין מאי-יוני ליולי-אוגוסט, ה-Meadows דווקא ירדה. הסיבה שמצוינת בנתונים: חלק מהמוכרים שם עדיין לא מוכנים להתאים את ציפיות המחיר שלהם למציאות השוק.
זו לא תופעה ייחודית. בשוק שירד בחדות מרמות שיא, פער בין ציפיות המוכר למחיר שהשוק מוכן לשלם הוא אחד החסמים הגדולים לעסקאות. המוכר זוכר מה הנכס שלו שווה ב-2025 - הקונה מסתכל על 2026.
כשהפער הזה גדול מדי, עסקאות פשוט לא נסגרות. The Meadows מדגים שההתאוששות לא אוטומטית - היא מצריכה מפגש בין שני הצדדים.
שכירות: הרבה יותר יציבה ממה שחשבו
הנתון שאולי מפתיע יותר מכל הוא מה שקרה בשוק השכירות. בזמן שמכירות המשנה ירדו 53.4% בין מאי לאוגוסט 2026 לעומת אשתקד - שוק השכירות כמעט לא זז.
דובאי רשמה 274,228 עסקאות שכירות - כולל חוזים חדשים וחידושים - בין מאי לאוגוסט 2026. בהשוואה ל-287,459 באותה תקופה ב-2025. ירידה של 4.6% בלבד.
הפער הזה בין מכירות לשכירות אומר משהו חשוב: הביקוש הבסיסי לדיור בדובאי לא נעלם. אנשים ממשיכים לגור בעיר, לחדש חוזים, לחפש דירות. מה שהתרסק היה האמון של רוכשים פוטנציאליים, לא הצורך בדיור עצמו.
The Springs מדגים זאת היטב: חוזי שכירות חדשים שם עלו 34.4% - מ-157 ביולי-אוגוסט 2025 ל-211 ביולי-אוגוסט 2026. שכונה שבה מכירות ירדו בחדות - אבל שכירות פרחה.
"המכירות ספגו זעזוע אמון רציני, אבל השכירות נשארה הרבה יותר עמידה," אמר Lyons. "ההבחנה הזו חשובה כשמנסים להבין אם להתאוששות המכירות יש בסיס אמיתי של ביקוש מצד דיירים. ואנחנו חושבים שיש."
שוק שכירות חזק הוא אחד הסימנים הטובים ביותר לאריכות ימיה של ההתאוששות במכירות. כשיש שוכרים - יש גם קונים פוטנציאליים. אנשים ששוכרים ב-The Springs היום הם אותם אנשים שיקנו שם מחר, ברגע שהאמון יחזור.
מה זה אומר למשקיעים
לאורך 2026, רבים עקבו אחרי שוק הנדל"ן הדובאי בחרדה. אחרי שנות שיא חסרות תקדים ב-2023-2025, ירידת העסקאות החדה בתחילת השנה יצרה סימני שאלה גדולים. האם מדובר בתיקון טבעי? בהתחלת ירידה ממושכת? בבועה שמתפוצצת?
הנתונים לא עונים על כל השאלות האלה, אבל הם מוסיפים פיסת פאזל משמעותית. שוק שרשם האטה במהלך הקיץ - הפרק הקשה ביותר כרגע - ודווקא האיץ, הוא שוק שמראה עוצמה פנימית מסוימת.
הנתון שכדאי לעקוב אחריו בחודשים הקרובים הוא המשך צמצום הפער השנתי. אם ספטמבר-אוקטובר 2026 ירשמו פחות מ-44% ירידה שנתית - וכך הפער ממשיך להצטמצם - זה יאשש שמדובר בטרנד ולא בחריגה עונתית. אם הפער יתרחב מחדש, זה יסמן שהקיץ היה רק הפוגה.
מה שברור כבר עכשיו: שוק השכירות החזק מספק רשת ביטחון. גם אם המכירות יואטו מחדש, הביקוש הבסיסי לדיור מחזיק. זה לא שוק שמתרוקן - זה שוק שמחכה להחלטות.
מחירים לחוד, עסקאות לחוד
חשוב להדגיש: הניתוח מודד עסקאות, לא מחירים. שני הדברים יכולים לנוע בכיוונים שונים. שוק שבו יש יותר עסקאות הוא לא בהכרח שוק שבו המחירים עולים - לפעמים יותר עסקאות קורות בדיוק כי המחירים התאימו כלפי מטה ופתאום יש הסכמה בין מוכרים לקונים.
והתאמות המחיר שנראות בעסקאות הנוכחיות משתנות מאוד לפי מיקום, סוג נכס ואיכות. אין תשובה אחת. יש שכונות שבהן המחירים זינקו ב-2025 ועדיין לא ירדו בצורה משמעותית. יש שכונות שבהן המוכרים כבר נסוגו. The Meadows, כאמור, היא דוגמה לאחת מהראשונות.
ההתאוששות המתהווה בולטת יותר באזורים מבוססים שמונעים על ידי משתמשי קצה - עם פוטנציאל להרחבה לחלקים אחרים של השוק. "פוטנציאל" - לא הבטחה. זה ה-caveat החשוב.
שורה תחתונה
שוק הנדל"ן המשני בדובאי לא חזר לשנה שעברה. אבל כיוון הנסיעה השתנה - וזה לא מעט.
25% עלייה בעסקאות בחודשי הקיץ הקשים, שוק שכירות שכמעט לא ירד, ושכונות מבוססות שמובילות בהתאוששות - אלה לא נתוני בום, אבל הם גם לא נתוני שוק שממשיך לשקוע. הם נתוני שוק שמחפש רצפה.
אם ימצא אותה - 2026 ייזכר כשנת הייצוב. אם לא - הסיפור עדיין לא נגמר.
הניתוח מבוסס על נתוני Property Monitor ו-DLD, ומשווה עסקאות בין תקופות מקבילות ב-2025 וב-2026.